Legislação
Tribunais de Contas vão fiscalizar o PEI: o que muda com a Nota Atricon-IRB nº 04/2026
21 de outubro de 2026
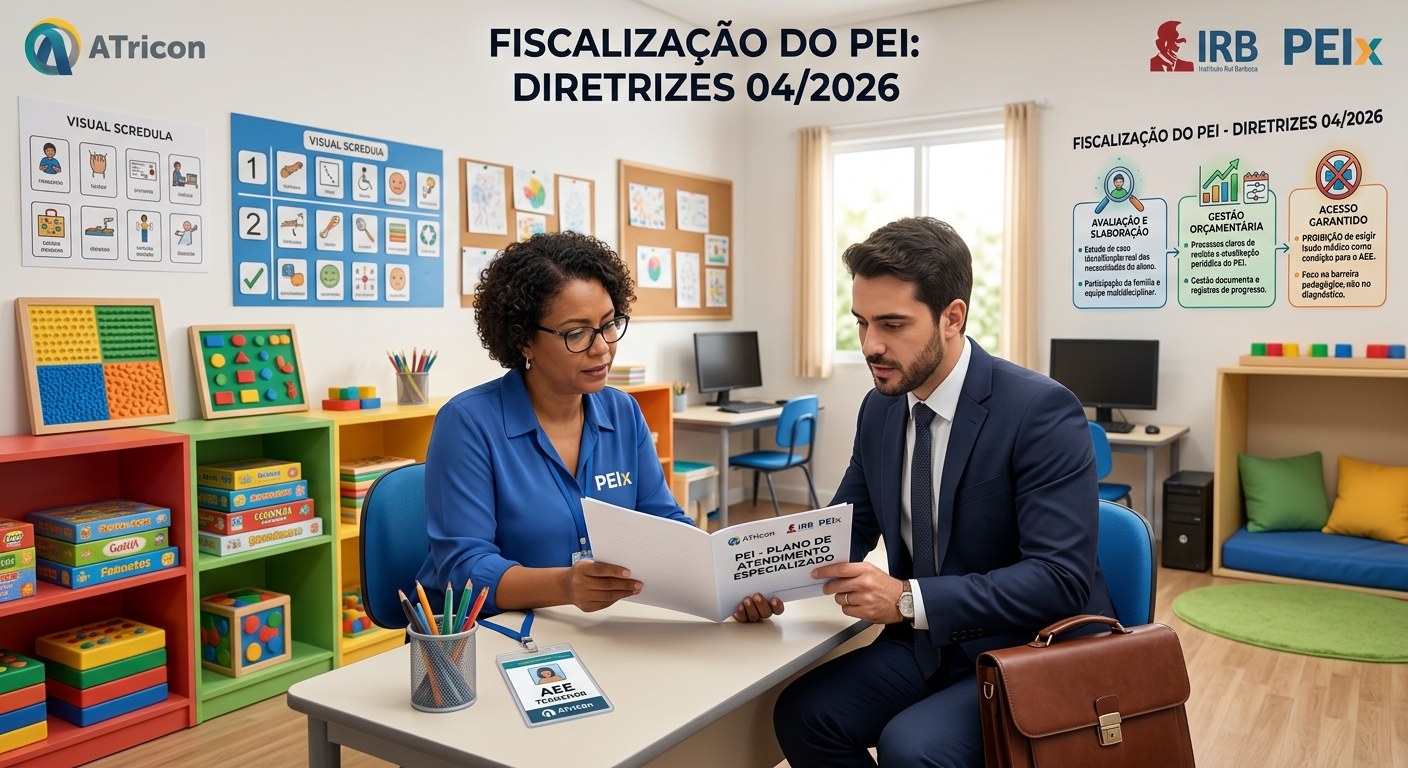
Nota Recomendatória Conjunta Atricon-IRB nº 04/2026 orienta os Tribunais de Contas a fiscalizar com mais rigor como escolas e redes elaboram, atualizam e sustentam o PEI — do estudo de caso ao orçamento, passando pela proibição de condicionar o AEE a laudo médico. Entenda o que muda na prática.
O que foi publicado
Em 28 de setembro de 2026, a Atricon (Associação dos Membros dos Tribunais de Contas do Brasil) e o IRB (Instituto Rui Barbosa) assinaram a Nota Recomendatória Conjunta nº 04/2026, dirigida a todos os Tribunais de Contas do país. O documento é assinado pelos presidentes das duas entidades, conselheiro Edilson Silva (Atricon) e conselheiro Inaldo Araújo (IRB), e traz 13 recomendações para o fortalecimento do planejamento, financiamento, monitoramento e acompanhamento das políticas de educação especial inclusiva.
A nota não cria lei nova, mas tem peso prático: ela orienta como os órgãos de controle de estados e municípios devem fiscalizar, a partir de agora, a forma como redes de ensino implementam a educação especial inclusiva — e o Plano Educacional Individualizado (PEI) aparece explicitamente como um dos documentos que passam a ser olhados de perto. Para quem lida com a elaboração e o acompanhamento do PEI no dia a dia escolar, isso significa que a qualidade e a regularidade desse plano deixam de ser só uma boa prática pedagógica e passam a ser, também, um item sob o radar da fiscalização pública.
Diretriz 11: Estudo de Caso, PAEE e PEI entram na mira dos Tribunais de Contas
A diretriz mais direta para quem trabalha com PEI é a de número 11. Ela recomenda que os Tribunais de Contas verifiquem se as redes de ensino realizam o Estudo de Caso como método para produzir e registrar as informações e estratégias do Atendimento Educacional Especializado (AEE), e se o Plano de AEE (PAEE) e o Plano Educacional Individualizado (PEI) estão sendo elaborados e atualizados de forma contínua — não como um documento preenchido uma vez e esquecido na gaveta.
A nota é explícita ao tratar PAEE e PEI como documentos pedagógicos vivos, que devem orientar o trabalho na sala de aula regular, no AEE, o trabalho colaborativo entre professores e a articulação intersetorial (saúde, assistência social, entre outras). Na prática, isso significa que a existência formal de um PEI arquivado deixa de ser suficiente: os Tribunais de Contas poderão cobrar evidências de que o plano é revisado periodicamente, usado de fato no planejamento das aulas e compartilhado entre quem atende o estudante.
Diretriz 10: avaliação pedagógica primeiro, laudo depois
A diretriz 10 reforça um ponto que já vinha ganhando espaço no debate sobre inclusão: é a avaliação pedagógica — feita pela escola, com a equipe de AEE — que deve guiar a definição de apoios, recursos e estratégias para o estudante, e não um laudo médico. A nota é direta: a oferta do AEE não deve ser condicionada à apresentação de diagnóstico ou laudo de profissional de saúde. Relatórios e diagnósticos clínicos são tratados como complementares, nunca como pré-requisito.
Isso tem efeito direto sobre quem elabora o PEI: a exigência de laudo médico como porta de entrada para o atendimento especializado é uma das principais barreiras relatadas por famílias e escolas, e a nota instrui os Tribunais de Contas a monitorar se as redes de ensino ainda praticam essa exigência indevida. A diretriz também trata da regulamentação e formação dos profissionais de apoio escolar, que devem atuar junto à equipe pedagógica com foco na autonomia, participação e aprendizagem do estudante — e não como substitutos do professor regente.
Dinheiro, dados e busca ativa: o que sustenta o PEI por trás
Três outras diretrizes da nota formam a base estrutural sem a qual nenhum PEI se sustenta de verdade.
A diretriz 6 recomenda que os Tribunais de Contas verifiquem se o PPA, a LDO e a LOA — tanto nos projetos quanto nas leis aprovadas — trazem programas, metas físicas e financeiras, indicadores e dotações específicas para a educação especial inclusiva, emitindo alertas quando houver recursos insuficientes, ações descontinuadas ou baixa execução. Ou seja: redes que não orçam recursos para formar professores, montar salas de recursos ou financiar profissionais de apoio terão esse descompasso registrado pelos órgãos de controle.
A diretriz 3 pede que os Tribunais incentivem ou realizem diagnósticos territoriais sobre os desafios da educação especial inclusiva, cruzando dados de matrícula, permanência, frequência, aprendizagem, infraestrutura, acessibilidade, transporte escolar, AEE, profissionais de apoio e formação docente. Já a diretriz 4 trata da busca ativa: localizar crianças, adolescentes, jovens e adultos do público da educação especial que estão fora da escola ou em risco de exclusão, cruzando dados educacionais, territoriais e intersetoriais. Para quem acompanha PEIs, essas duas diretrizes importam porque sinalizam que os dados usados para identificar e monitorar estudantes passam a ser objeto de fiscalização — não apenas o plano individual em si, mas todo o fluxo de informação que leva até ele.
Diretriz 12: as condições que as escolas vão precisar comprovar
A diretriz 12 amplia o olhar para além do documento do PEI: ela recomenda que os Tribunais de Contas monitorem se as escolas têm, de fato, condições de identificar e remover barreiras à aprendizagem. Isso inclui formação continuada para toda a equipe (não só para professores de AEE), recursos de acessibilidade, tecnologia assistiva, materiais acessíveis, salas de recursos multifuncionais, infraestrutura e transporte escolar acessível, além de estratégias de ensino diversificadas. A nota pede atenção específica à alfabetização de todos os estudantes e ao acesso, permanência, participação e aprendizagem de crianças pequenas na educação infantil.
Na prática, um PEI bem escrito perde efeito se a escola não tem a sala de recursos funcionando, o profissional de apoio formado ou o material em formato acessível — e é exatamente essa engrenagem ao redor do plano que a diretriz 12 coloca sob fiscalização.
O que isso significa na prática
Juntando as peças, a Nota Atricon-IRB nº 04/2026 desenha um padrão de exigência bem concreto para quem elabora e acompanha o PEI: o plano precisa nascer de um Estudo de Caso e de uma avaliação pedagógica — nunca de um laudo médico como pré-requisito —, ser revisado periodicamente (não preenchido uma vez e arquivado), estar amparado por orçamento real e dados confiáveis sobre o estudante e a rede, e se apoiar em condições mínimas da escola para ser colocado em prática. Redes de ensino que não conseguirem demonstrar esse ciclo completo — do estudo de caso à execução orçamentária — devem começar a ser questionadas pelos Tribunais de Contas estaduais nos próximos meses, à medida que a recomendação for incorporada às rotinas de fiscalização.
É exatamente esse ciclo que o PEIx foi feito para sustentar: registrar o estudo de caso e a avaliação pedagógica de forma estruturada, manter o PEI (e o PAEE) vivos e atualizáveis em vez de documentos estáticos, e gerar o histórico de revisões que uma escola ou rede precisará apresentar se for chamada a comprovar, a um Tribunal de Contas, que o plano do estudante é acompanhado de verdade. Se a sua rede ainda elabora o PEI em formulários soltos ou planilhas sem histórico, este é um bom momento para organizar esse fluxo antes que a fiscalização chegue.
Fontes
• Nota Recomendatória Conjunta Atricon-IRB nº 04/2026 (PDF)
• Notas Recomendatórias Conjuntas — Atricon
• Tribunais de Contas recebem recomendação para ampliar fiscalização sobre educação especial inclusiva em todo o país — Diário PcD